Kalkulation und Projektarbeit · Praxisratgeber
Projektkalkulation für Selbstständige: Vom Angebot zur Nachkalkulation
Ein Festpreis von 2.600 Euro kann zu 70 Euro je Projektstunde nach direkten Kosten passen. Dauert derselbe Auftrag acht Stunden länger, bleiben bei unveränderten direkten Kosten nur 56 Euro je Stunde. Entscheidend ist deshalb nicht nur der Angebotspreis, sondern welche Arbeit und welche Kosten dahinterstehen.
Den Leistungsumfang vor den Preis setzen
Beginne mit einem überprüfbaren Ergebnis: Was lieferst du, in welchem Umfang und mit wie vielen vereinbarten Abstimmungen? Notiere auch, welche Zuarbeit der Auftraggeber liefert und welche Zusatzwünsche eine neue Aufwandsschätzung benötigen. Eine Zahl ohne diese Abgrenzung lässt sich später kaum sinnvoll mit dem tatsächlichen Aufwand vergleichen.
Zerlege das Projekt anschließend in Arbeitspakete. Zur Ausführung kommen Vorbereitung, Besprechungen, Prüfung, Überarbeitung und Übergabe. Schätze diese Aufgaben einzeln und halte die unsichersten Annahmen fest. Ein pauschales Zeitbudget wirkt übersichtlich, verdeckt aber häufig die Tätigkeiten, die im Angebot leicht vergessen werden.
Sammle die direkt zuordenbaren Kosten gesondert, etwa zugekaufte Leistungen oder ausschließlich für diesen Auftrag benötigtes Material. Allgemeine Betriebskosten und nicht projektbezogene Arbeit müssen bei der Herleitung deines Zielwerts ebenfalls berücksichtigt werden. Die IHK empfiehlt, Preisbildung an den variablen und fixen Kosten sowie am Markt auszurichten.
Fiktiver Modellfall: 32 Stunden geplant, 40 Stunden gebraucht
Eine selbstständige Person plant einen klar abgegrenzten Dienstleistungsauftrag. Sämtliche Geldwerte im folgenden Modellfall sind netto; das Beispiel berechnet keine Umsatzsteuer. Der gewünschte Projektwert nach direkten Kosten beträgt 70 Euro je Stunde. Dieser frei gewählte Vergleichswert ist keine Preisempfehlung und noch kein Nachweis eines tragfähigen Unternehmensgewinns.
| Arbeitspaket | Geplant | Tatsächlich |
|---|---|---|
| Vorbereitung | 4 Stunden | 5 Stunden |
| Ausführung | 18 Stunden | 22 Stunden |
| Abstimmung und Überarbeitung | 6 Stunden | 8 Stunden |
| Prüfung und Übergabe | 4 Stunden | 5 Stunden |
| Gesamt | 32 Stunden | 40 Stunden |
Den tatsächlichen Projekt-Stundensatz berechnen
Die Planung lautet: 32 Stunden × 70 Euro + 360 Euro direkte Projektkosten = 2.600 Euro Angebotspreis. Nach Abschluss stehen tatsächlich 40 Stunden und weiterhin 360 Euro direkte Kosten fest. Der Projekt-Stundensatz nach direkten Kosten beträgt dann (2.600 − 360) / 40 = 56 Euro.
Der Aufwand ist um 25 Prozent gestiegen; der Stundenwert liegt um 20 Prozent unter dem geplanten Wert. Diese Prozentsätze haben unterschiedliche Bezugsgrößen. Um bei 40 Stunden und denselben direkten Kosten rechnerisch wieder 70 Euro zu erreichen, wären 40 × 70 + 360 = 3.160 Euro erforderlich. Die Differenz von 560 Euro ist eine Kalkulationsdifferenz, kein nachgewiesener steuerlicher Verlust.
Was dieser Stundenwert sagt und was er offenlässt
Der Wert nach direkten Kosten hilft dir, vergleichbare Projekte einzuordnen. Er zeigt, welcher Betrag pro erfasster Projektstunde für weitere Kosten und dein Einkommen verbleibt. Er ist weder dein persönlicher Nettolohn noch automatisch dein Gewinn. Büromiete, allgemeine Software, Akquise, Verwaltung, Versicherungen und Steuern sind damit nicht vollständig abgebildet.
Prüfe bei deinem Zielwert deshalb auch, wie viele Stunden du tatsächlich für Kundenprojekte einsetzen kannst. Verfügbare Arbeitszeit und abrechenbare beziehungsweise projektbezogene Zeit sind nicht identisch. Eine Auslastungsannahme wird belastbarer, wenn du sie später mit deinen erfassten Stunden vergleichst. Ändere den Zielwert nicht allein wegen eines einzelnen ungewöhnlichen Auftrags.
Bei einem laufenden Projekt kennst du den endgültigen Stundenwert noch nicht. Ergänze zum bisherigen Aufwand eine ausdrücklich geschätzte Restarbeit und zu den bekannten Kosten die erwarteten weiteren direkten Kosten. Kennzeichne dieses Ergebnis als Prognose mit Datenstand. Die bereits geleisteten Stunden allein können den späteren Gesamtaufwand nicht vorhersagen.
Aufschlag und Marge nicht verwechseln
Ein zweites, unabhängiges Rechenbeispiel zeigt den Unterschied. Angenommen, einem Angebot sind vollständig ermittelte Kosten von 2.400 Euro zugeordnet. Ein Aufschlag von 20 Prozent auf diese Kosten ergibt 2.880 Euro Verkaufspreis. Der Unterschied beträgt 480 Euro. Bezogen auf den Verkaufspreis sind das 480 / 2.880 = rund 16,67 Prozent.
Soll der Unterschied dagegen 20 Prozent des Verkaufspreises betragen, lautet die Rechnung 2.400 / (1 − 0,20) = 3.000 Euro. Die beiden Methoden liefern unterschiedliche Preise, weil sie einen anderen Nenner verwenden. Benenne deshalb in jeder Tabelle, ob sich ein Prozentsatz auf Kosten oder Verkaufspreis bezieht.
Das Beispiel gilt nur für die ausdrücklich angenommene Kostenbasis. Fehlen darin Kosten, darfst du die Differenz nicht als vollständigen Gewinn ausgeben. Übertrage die Rechnung auch nicht ungeprüft auf den vorherigen Projektfall: Dort wurden bewusst nur die direkten Kosten vom Erlös abgezogen.
Die Nachkalkulation in fünf Schritten
Rechnungsstellung und Zahlung gehören in eine getrennte Betrachtung. Ein wirtschaftlich passend kalkulierter Auftrag kann noch unbezahlt sein. Umgekehrt macht ein Zahlungseingang eine zu knappe Kalkulation nicht besser. Bewerte deshalb Projektaufwand und offene Forderungen mit jeweils passenden Angaben.
- Plan sichern: Leistungsumfang, Stunden, direkte Kosten und Annahmen vor Projektbeginn festhalten.
- Aufwand erfassen: Auch Vorbereitung, Abstimmungen und nicht separat berechnete Überarbeitung demselben Projekt zuordnen.
- Änderungen dokumentieren: Zusätzlichen Umfang und dessen Freigabe von einem Fehler in der ursprünglichen Schätzung unterscheiden.
- Gleiche Grundlagen vergleichen: Plan und Ist mit identischen Einheiten und Kostenabgrenzungen gegenüberstellen; fehlende Angaben offenlassen.
- Eine Konsequenz ableiten: Beispielsweise Prüfzeit erhöhen, Umfang genauer begrenzen oder einen unsicheren Arbeitsschritt vor dem nächsten Angebot klären.
Passende Unterstützung auswählen
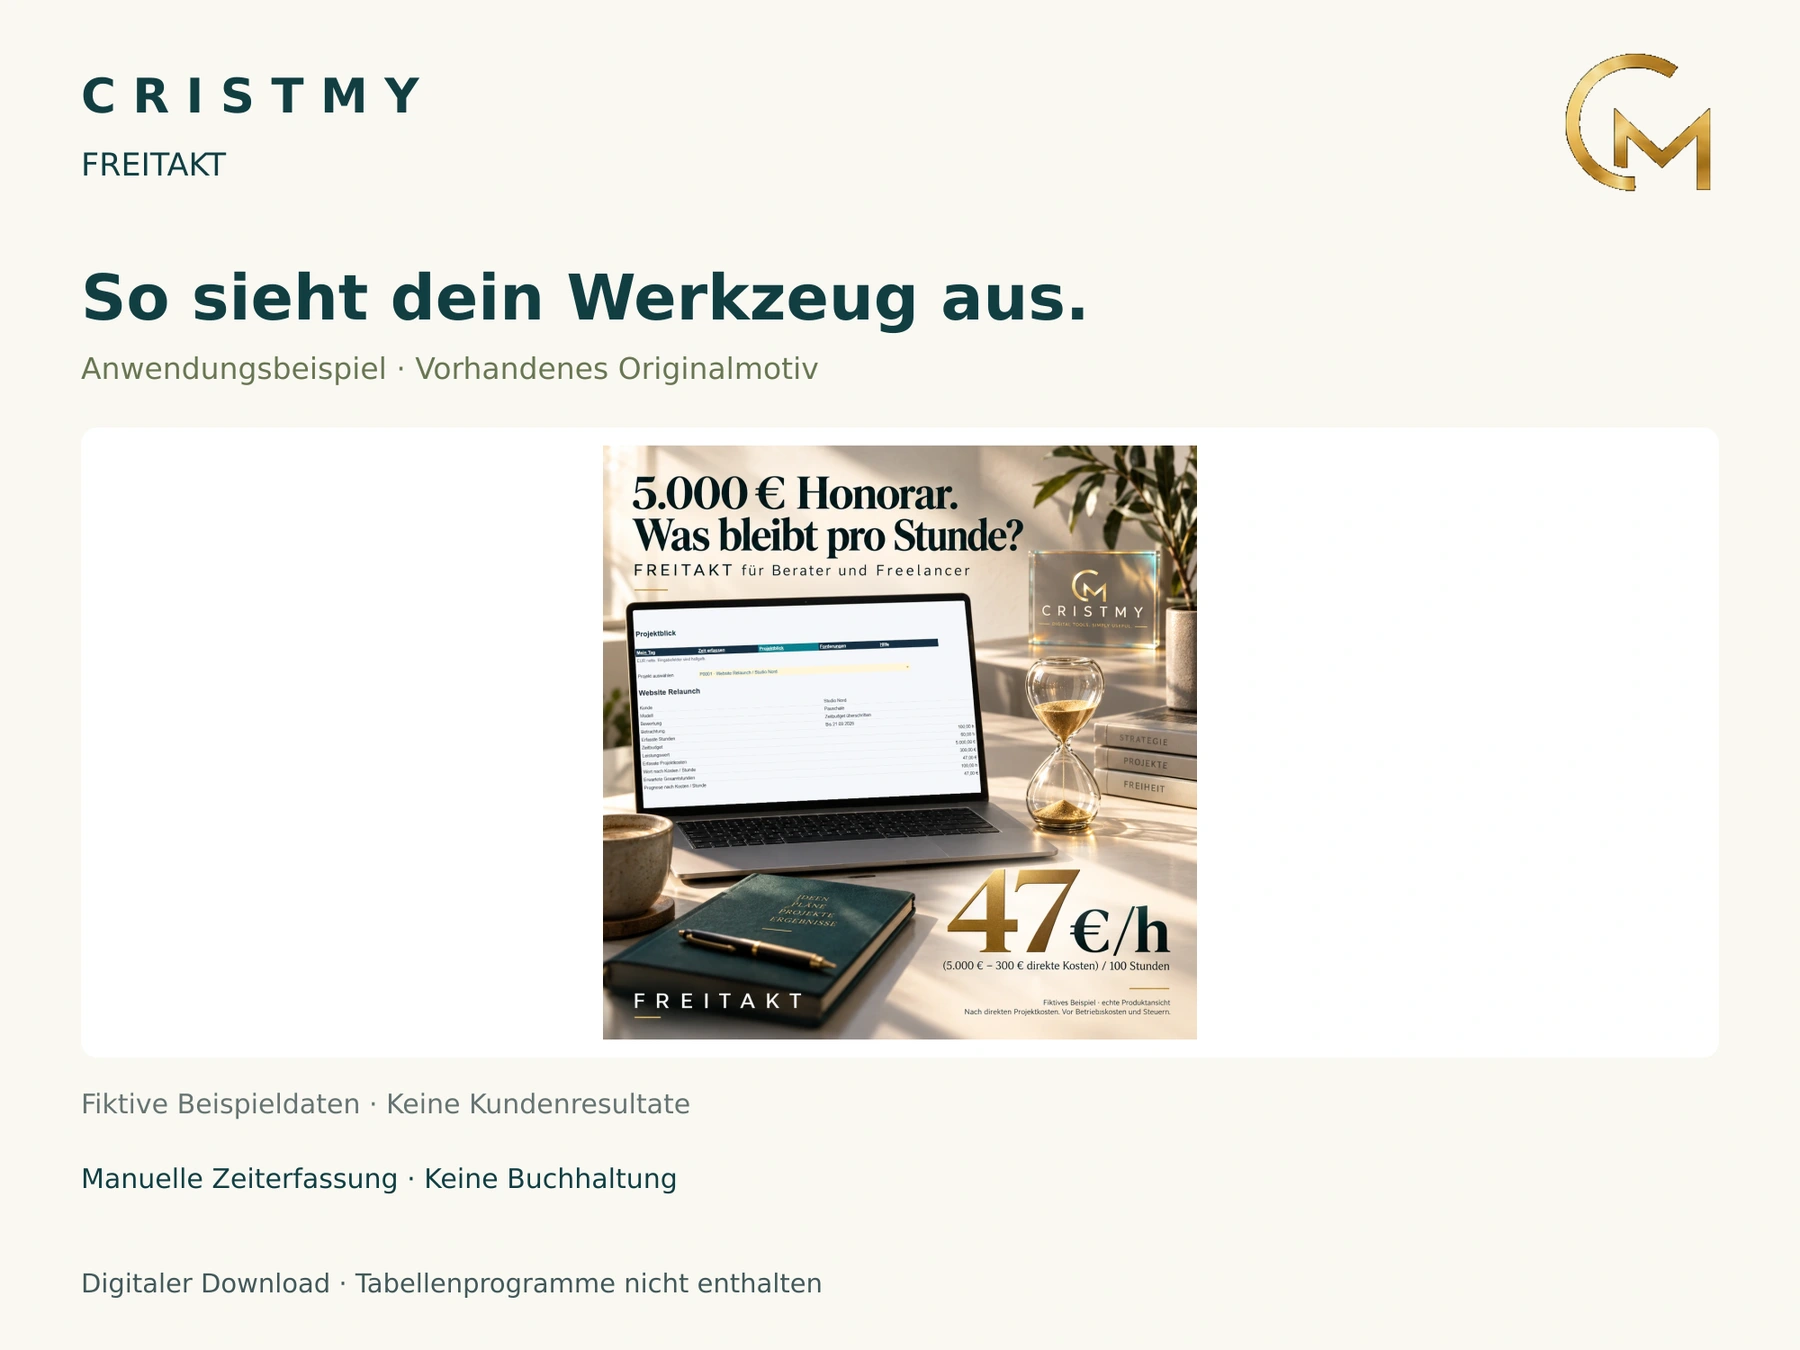
Der kostenlose Angebots-Check hilft dir, fehlende Grundlagen vor dem Versand zu erkennen. KALKPUNKT unterstützt die Angebots- und Nachkalkulation in Excel. FREITAKT ordnet manuell erfasste Projektzeiten und direkte Kosten ein und bietet einen kostenlosen Einzelprojekt-Check. Die Produkte tauschen Daten nicht automatisch aus und ersetzen keine Buchhaltung oder Steuerberatung.
So kannst du weiterarbeiten
Deinen eigenen Fall prüfen
Angebot kostenlos auf Vollständigkeit prüfen
Leistungsumfang, Zeitansätze, Kosten und Bedingungen vor dem Versand durchgehen.
Kostenlos prüfen →Angebotskalkulation mit KALKPUNKT
Kosten, geplanten Aufwand und Nachkalkulation in der vorbereiteten Excel-Struktur ansehen.
Produkt ansehen →Ein Projekt mit dem Gratis-Check prüfen
Honorar, direkte Kosten und Gesamtaufwand mit eigenen Angaben gegenüberstellen.
Gratis-Check öffnen →Quellen und Grenzen
Fiktive betriebliche Rechenbeispiele. Keine Marktpreis-, Gewinn- oder Auftragsgarantie; keine Rechts- oder Steuerberatung.
Die Beispiele sind von CRISTMY für diesen Ratgeber erstellt und unabhängig nachgerechnet. Sie beschreiben keine tatsächlichen Kundenfälle.