Sanierung und Eigenheim · Praxisratgeber
Sanierungsbudget planen: Kosten, Reserve und Zahlungen getrennt prüfen
60.000 Euro Gesamtbudget bedeuten nicht, dass du Maßnahmen für 60.000 Euro beauftragen solltest. Eine bewusst eingeplante Reserve, vollständige Leistungsumfänge und der Zeitpunkt der Zahlungen gehören in dieselbe Übersicht. Das folgende Beispiel zeigt, wie du Kostenentwicklung und verfügbares Geld auseinanderhältst.
Mit einem belastbaren Rahmen beginnen
Notiere zunächst, welcher Gesamtbetrag für das Vorhaben zur Verfügung steht und wann die Mittel verfügbar sind. Trenne bestätigte Beträge von bloßen Erwartungen. Eine noch ungesicherte Förderung, ein geplanter Verkauf oder ein erhoffter Preisnachlass sind keine bereits verfügbare Zahlung. Finanzierungsbedingungen und Förderfragen müssen zum konkreten Vorhaben separat geklärt werden.
Definiere anschließend eine Reserve innerhalb des Gesamtbudgets. Ihre Höhe hängt unter anderem vom Gebäudezustand, vom geklärten Leistungsumfang und von verbleibenden Unsicherheiten ab. Ein pauschaler Prozentsatz ersetzt keine Prüfung. Halte fest, welches Risiko die Reserve abdecken soll und wer über ihren Einsatz entscheidet.
Ordne jede Maßnahme einem Ziel zu: dringenden Schaden beheben, Funktion erhalten, Komfort verbessern oder Energiebedarf senken. Prüfe mit geeigneten Fachleuten, welche Maßnahmen technisch voneinander abhängen. Ein individueller Sanierungsfahrplan kann bei energetischen Maßnahmen helfen, Schritte und spätere Anpassungen zusammen zu betrachten. Eine eigene Budgetübersicht ergänzt diese Fachplanung.
Fiktives Budget: 60.000 Euro einschließlich Reserve
Die folgenden Beträge sind frei erfunden und keine Baupreisrichtwerte. Angenommen, insgesamt stehen 60.000 Euro vollständig für dieses Vorhaben zur Verfügung. Davon werden 8.000 Euro als Reserve zurückgehalten. Für zunächst geplante Maßnahmen bleiben 52.000 Euro. Alle Beträge verwenden dieselbe Grundlage als vom privaten Eigentümer zu zahlende Gesamtbeträge.
| Bereich | Ursprünglicher Plan | Beauftragt | Bereits bezahlt | Aktuelle Kostenprognose |
|---|---|---|---|---|
| Dacharbeiten | 21.000 € | 22.000 € | 8.000 € | 22.000 € |
| Fenster | 14.000 € | 14.500 € | 4.500 € | 14.500 € |
| Elektroarbeiten | 8.000 € | noch offen | 0 € | 8.500 € |
| Planung und Nebenarbeiten | 5.000 € | noch offen | 0 € | 6.000 € |
| Gesamt | 48.000 € | 36.500 € | 12.500 € | 51.000 € |
Prognose und offene Zahlungen berechnen
Der ursprüngliche Plan ließ 52.000 − 48.000 = 4.000 Euro Spielraum innerhalb des Maßnahmenbudgets. Nach neuen Angaben steigt die Prognose auf 51.000 Euro. Es bleiben 1.000 Euro Spielraum plus die unverbrauchte Reserve von 8.000 Euro. Kostenprognose und zurückgehaltene Reserve binden damit zusammen 59.000 Euro des Budgets; die Reserve ist noch keine erwartete Ausgabe.
Wichtig: Die 12.500 Euro Zahlungen kommen nicht zusätzlich auf die 51.000 Euro Kostenprognose. Sie begleichen einen Teil derselben Maßnahmen. Die noch ausstehenden Zahlungen für bereits beauftragte Arbeiten betragen 36.500 − 12.500 = 24.000 Euro. Für alle prognostizierten Maßnahmen zusammen werden voraussichtlich noch 51.000 − 12.500 = 38.500 Euro benötigt.
Angebote zuerst auf gleichen Umfang bringen
Der niedrigste Betrag hilft wenig, wenn darin notwendige Leistungen fehlen. Die Verbraucherzentrale empfiehlt, vor dem Preisvergleich die Vollständigkeit der Vor-, Nach- und Nebenarbeiten zu prüfen. Notiere deshalb je Angebot Mengen, Ausführungsqualität, Vorbereitung, Entsorgung, Nebenarbeiten und ausdrücklich ausgeschlossene Leistungen.
Ein unabhängiges fiktives Vergleichsbeispiel: Angebot A beträgt 13.800 Euro; für denselben erforderlichen Umfang fehlen dort Entsorgung für angenommene 800 Euro und Nacharbeiten für 500 Euro. Die vergleichbare Summe liegt dann bei 15.100 Euro. Angebot B enthält diesen Umfang für 14.600 Euro. Erst nach der Ergänzung lässt sich der Preisunterschied sinnvoll beurteilen.
Die ergänzten Beträge sind zunächst Annahmen und müssen vor einer Entscheidung bestätigt werden. Frage außerdem nach, ob beide Angebote tatsächlich dasselbe Ergebnis und dieselben Schnittstellen abdecken. Technische Eignung, Ausführung und Vertrag gehören in die fachliche Prüfung; eine Tabelle bestätigt sie nicht.
Den Zahlungszeitpunkt gesondert planen
Gesamtkosten und Zahlungsbedarf beantworten zwei verschiedene Fragen. Die Kostenprognose beschreibt, was die Maßnahmen voraussichtlich kosten. Der Zahlungsplan zeigt, wann du Geld bereitstellen musst. Ergänze deshalb zu jeder erwarteten Zahlung den Betrag, den erwarteten Termin und den zugehörigen Auftrag beziehungsweise die Rechnung.
Im 60.000-Euro-Modellfall sind nach den bereits gezahlten 12.500 Euro rechnerisch noch 47.500 Euro vorhanden. Werden im nächsten Zeitraum 18.000 Euro und danach 20.500 Euro fällig, verbleiben erst 29.500 Euro und schließlich 9.000 Euro. Darin stecken die 8.000 Euro Reserve und 1.000 Euro zusätzlicher Spielraum. Vorausgesetzt sind die vollständige Mittelverfügbarkeit und keine anderen Zahlungen aus diesem Budget.
Vergleiche bei jedem neuen Termin die fälligen Beträge mit den dann tatsächlich verfügbaren Mitteln. Ein insgesamt gedecktes Vorhaben kann zeitweise trotzdem eine Finanzierungslücke haben. Auftrags-, Rechnungs- und Zahlungswerte getrennt zu führen macht diese Frage sichtbar, ohne dieselbe Ausgabe mehrfach als Kosten zu zählen.
Vor jedem zusätzlichen Auftrag fünf Fragen stellen
- Ist die Maßnahme technisch erforderlich und mit den übrigen Arbeiten abgestimmt? Offene Fachfragen vor der Preisentscheidung klären.
- Ist der Leistungsumfang vollständig beschrieben? Unbekannte Positionen ausdrücklich markieren und nicht als null Euro behandeln.
- Welcher Betrag ersetzt den bisherigen Planwert? Neue Angebote und Nachträge in derselben Maßnahmenzeile fortschreiben, statt sie unkontrolliert zusätzlich zu addieren.
- Was verändert sich bei Gesamtprognose, Reserve und Zahlungsterminen? Jede Änderung auf alle drei Größen prüfen.
- Ist der aktuelle Stand nachvollziehbar? Quelle, Angebotsdatum, Entscheidung und nächste Klärung dokumentieren.
Den eigenen Entscheidungsweg stärken
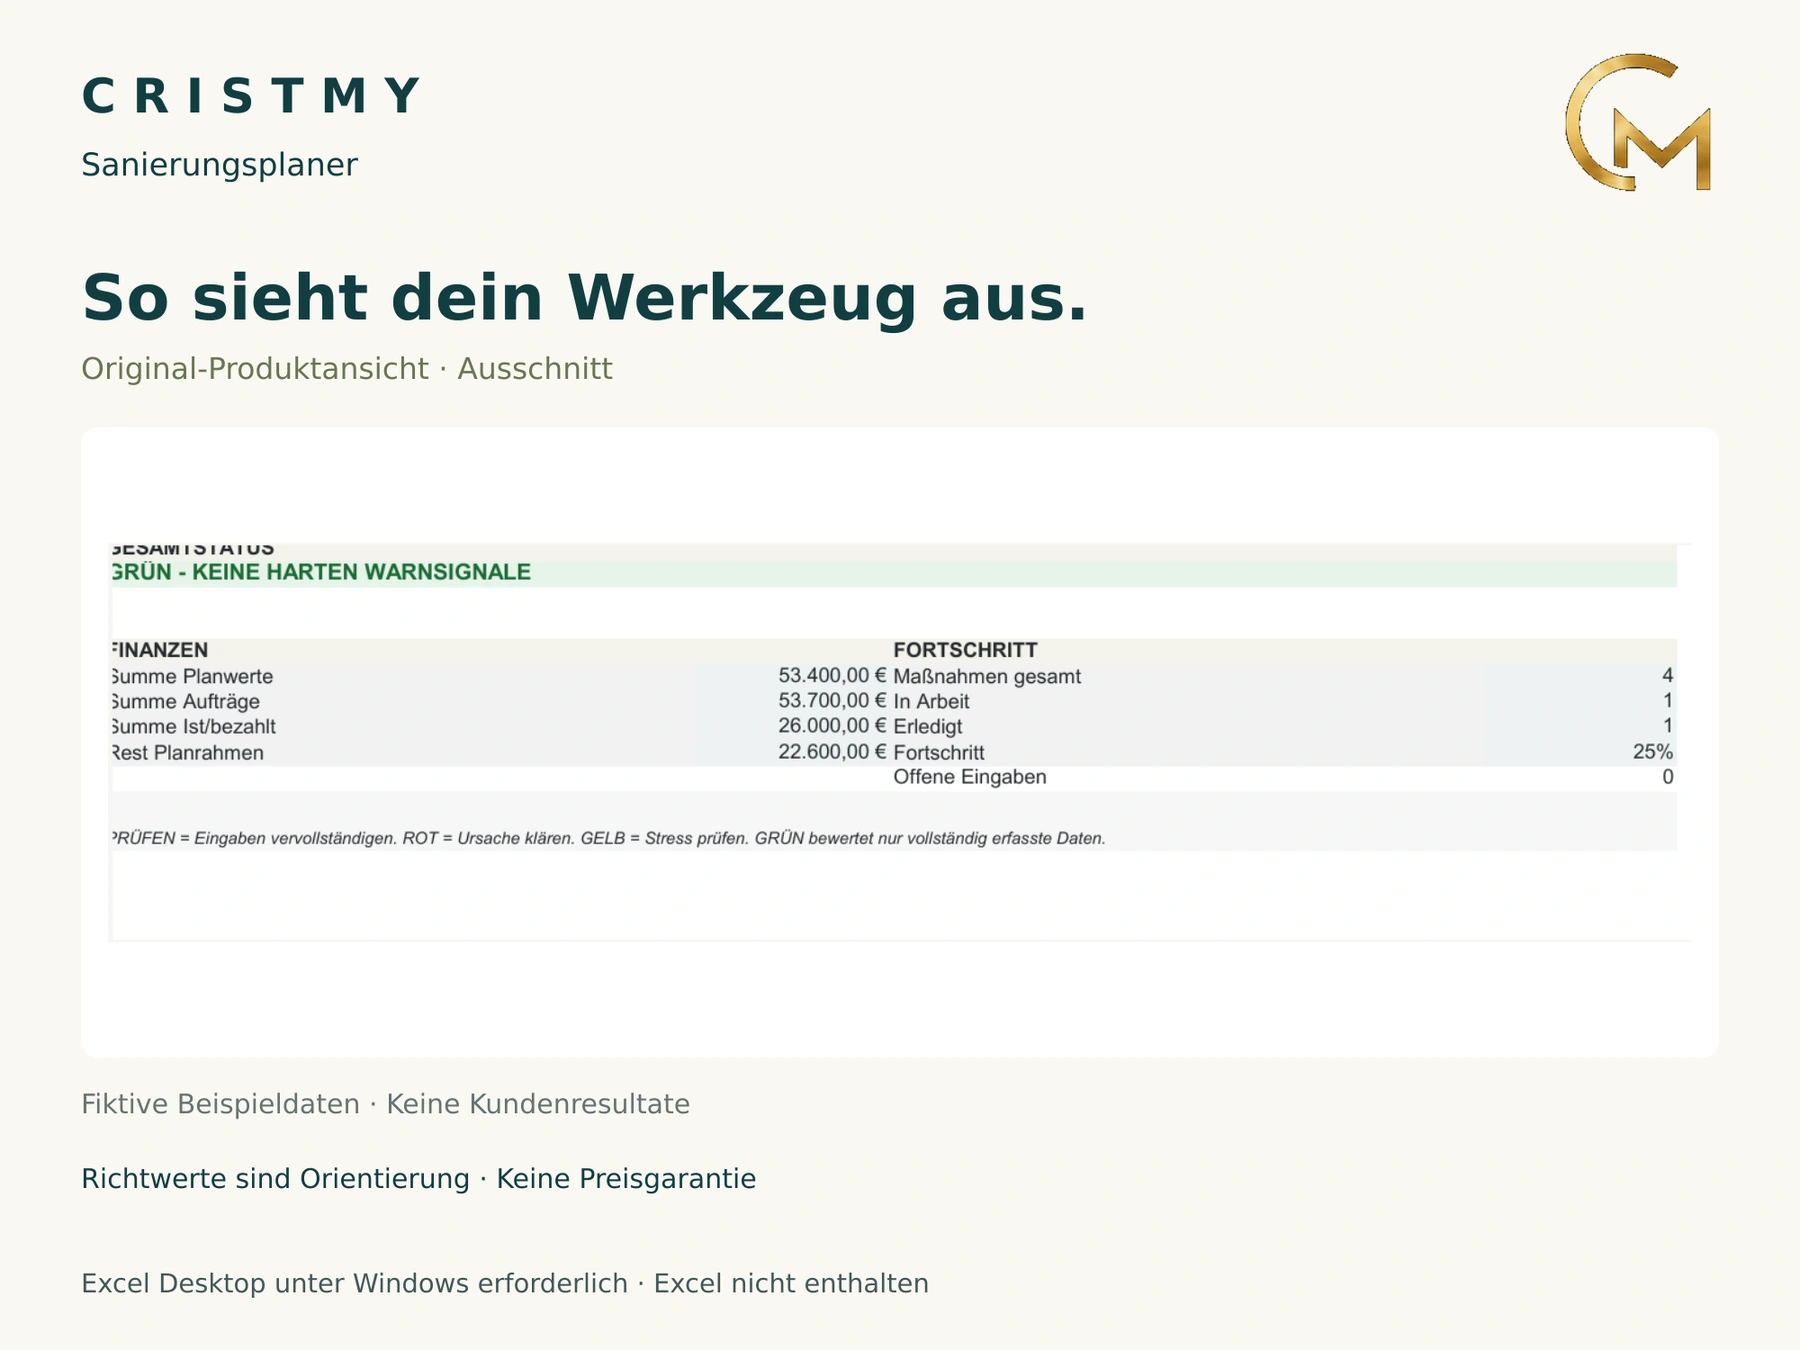
Beginne mit dem kostenlosen Sanierungs-Budgetcheck. Für die fortlaufende Übersicht stellt der Sanierungsplaner Budget, Maßnahmen, Auftragsbeträge und Zahlungen gegenüber. Das Buch Haus sanieren ohne Kostenfalle hilft dir, Empfehlungen zu hinterfragen, Varianten unter gleichen Bedingungen zu vergleichen und Fachgespräche vorzubereiten.
Buch, Online-Check und Excel-Datei sind jeweils eigenständig nutzbar. Sie ersetzen keine Untersuchung deines Gebäudes oder individuelle technische, rechtliche und finanzielle Beratung. Ein nachvollziehbarer eigener Budgetstand hilft dir jedoch, konkrete Fragen zu stellen und eine Empfehlung an deinen Zielen und verfügbaren Mitteln zu messen.
So kannst du weiterarbeiten
Deinen eigenen Fall prüfen
Sanierungsbudget kostenlos prüfen
Budget, Reserve, Angebote, Reihenfolge und Nachträge als ersten Schritt durchgehen.
Kostenlos prüfen →Kosten mit dem Sanierungsplaner fortschreiben
Excel-Vorlage für Maßnahmen, Aufträge, Zahlungen und Prognose ansehen.
Produkt ansehen →Haus sanieren ohne Kostenfalle
Den Entscheidungsratgeber für den eigenen Bewertungsweg parallel zur Energieberatung kennenlernen.
Buch ansehen →Quellen und Grenzen
Rechen- und Organisationshilfe mit fiktiven Gesamtbeträgen. Keine aktuellen Baupreise, Förderhöhen, verbindlichen technischen Reihenfolgen oder individuellen Finanzierungszusagen.
- Verbraucherzentrale: Handwerker finden – so vermeiden Sie böse Überraschungen ↗
- Verbraucherzentrale: Individueller Sanierungsfahrplan – Modernisieren mit Köpfchen ↗
Die Beispiele sind von CRISTMY für diesen Ratgeber erstellt und unabhängig nachgerechnet. Sie beschreiben keine tatsächlichen Kundenfälle.